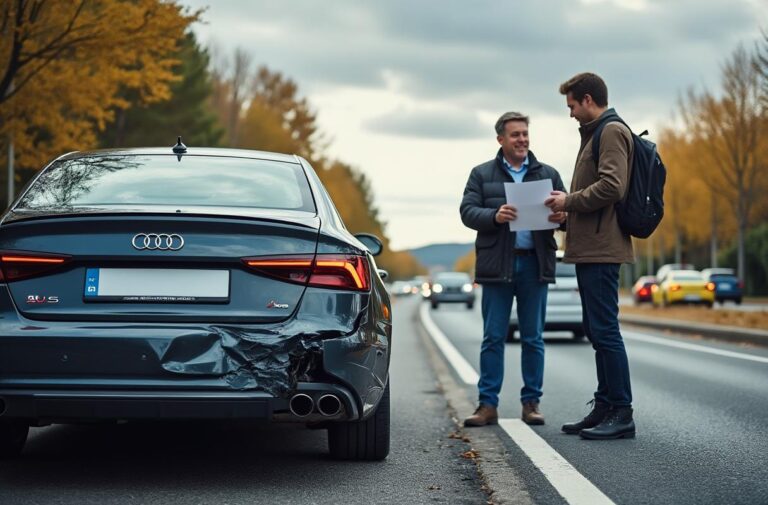
Lorsque votre Audi est impliquée dans un accident avec un autre véhicule, comprendre comment l’assurance agit peut éviter bien des surprises. Vous vous demandez peut-être qui prend en charge les réparations, comment sont évaluées les dommages et quelles garanties s’appliquent lorsque les dommages concernent votre Audi et potentiellement l’autre véhicule. Cet article pratique vous guide étape par étape, avec des exemples concrets et des chiffres du secteur, pour répondre à la question centrale: “Comment l’assurance couvre les dommages collision Audi ?”
Dans cette démarche, vous découvrirez les bases de l’indemnisation en cas de collision, les options de couverture utiles pour les propriétaires d’Audi, et les démarches concrètes à suivre après l’accident. Pour aller plus loin sur le cadre général de l’assurance automobile, vous pouvez consulter trouver une couverture adaptée et approfondir Assurance automobile.
Comment se déclenche l’indemnisation après une collision impliquant votre Audi ?
Concrètement, après l’accident, la première question est simple: votre garantie couvre-t-elle les dommages? La réponse dépend de votre contrat et des responsabilités établies par l’assureur. Si vous êtes responsable, votre assureur peut agir différemment selon que vous avez souscrit une garantie collision, une garantie tous risques ou une option spécifique “dommages collision”.
Imaginez: votre Audi A4 est percutée à l’arrière par un autre véhicule non identifié sur une route départementale. Votre responsabilité est engagée partiellement ou totalement? Dans la plupart des contrats, la garantie collision couvre les dommages subis par votre véhicule, même si vous êtes responsable, sous réserve du plafond de garantie et de la franchise choisie. Cette couverture est particulièrement utile lorsque les réparations dépassent la franchise et que le coût des pièces et de la main-d’œuvre est élevé.
- Cas typique: réparation complète du capot et du sous-bassement après un accrochage à basse vitesse.
- Cas complexe: dommages à la structure ou à la suspension nécessitant des pièces d’origine Audi et une remise en état guidée par le constructeur.
- Cas intermédiaire: remplacement d’un élément non structurel (capot, ailes) avec paiement partiel par l’assureur selon le devis.
Dans tous les cas, l’expert-assureur ou l’expert indépendant examine les dégâts, établit un constat et détermine le coût des réparations. Cette étape est cruciale, car elle conditionne le montant indéminisable et le recours éventuel si le véhicule est déclaré “hors d’usage” ou “irréparable”.
Les types de garanties utiles pour les dommages collision Audi
Plusieurs garanties permettent de couvrir les dommages collision. Chacune répond à une situation différente et peut changer l’indemnisation finale. Voici les garanties les plus utilisées par les propriétaires d’Audi:
Les garanties “collision” et “tous risques” couvrent les dommages matériels subis par le véhicule assuré, même en cas de faute du conducteur.
Collision: elle couvre les dommages matériels causés au véhicule assuré lors d’un accident, sans condition d’identification de l’autre partie. Cette garantie est indispensable si vous souhaitez limiter le coût personnel des réparations et éviter de régler la totalité sur fonds propres, surtout pour des modèles haut de gamme comme Audi.
Tous risques: cette garantie plus vaste couvre également les dommages non responsables, comme le vandalisme ou le vol partiel, selon les plafonds et exclusions du contrat. Elle peut inclure des extensions utiles (carte grise de remplacement, véhicule de courtoisie, prêt d’un véhicule Audi), qui simplifient la vie en cas d’immobilisation prolongée.
En complément, d’autres garanties peuvent s’ajouter pour mieux protéger votre Audi et votre budget:
- Protection du prêt ou de la location financière (si vous ne possédez pas le véhicule en intégralité).
- Assistance et dépannage (remorquage, véhicule de remplacement pendant les réparations).
- Protection réparation pièces d’origine (garantie constructeur ou incluses dans le contrat).
Notez qu’un sometimes les assureurs appliquent une franchise. La franchise est la somme restant à votre charge après l’indemnisation. Elle peut être fixe ou variable selon le niveau de couverture choisi.
Comment l’indemnisation est calculée: exemples et chiffres typiques ?
Pour comprendre l’indemnisation, prenons des chiffres-types observés dans le secteur. Les coûts de réparation d’un véhicule premium comme Audi varient selon le modèle, l’année et l’étendue des dégâts. Un capot cabossé ou une aile endommagée peut coûter quelques centaines à plusieurs milliers d’euros en pièces et main-d’œuvre, selon que les pièces d’origine Audi sont utilisées ou non.
Exemple fictif mais réaliste: réparation d’un capot et remplacement d’un phare sur une Audi A5 (modèle récent) peut atteindre 3 000 à 6 000 euros, toutes taxes comprises, pièces Audi d’origine et main-d’œuvre comprise.
Dans un autre cas, si le véhicule est déclaré “irréparable” ou “totalisé” en raison des coûts de remise en état dépassant une certaine valeur (seuil de totalisation fixé par l’assureur et les règles locales), l’indemnité peut alors équivaloir à la valeur à dire d’expert ou au coût de remplacement par un véhicule équivalent. Cela peut représenter une partie importante du coût amorti sur le véhicule, mais laissera parfois le conducteur sans véhicule immédiatement utilisable pendant la période de remplacement.
Pour vous donner une idée concrète, voici un tableau simplifié qui reflète l’ordre de grandeur observé sur le marché pour des dommages collision sur une Audi récente:
| Situation | Indemnisation typique | Franchise fréquente | Remplacement éventuel |
|---|---|---|---|
| Dépannage léger (portière + retouche peinture) | 70-90% du devis | 200-500 € | Non |
| Réparation moteur/structure après collision moyenne | 50-80% du devis | 400-900 € | Possible |
| Véhicule “totalisé” | Valeur à dire d’expert ou coût de remplacement | Variable | Oui |
Ce tableau n’est qu’un repère: les montants réels dépendent du contrat, de l’assureur, du réseau de réparateurs et de la localisation géographique. La réalité peut varier selon que le véhicule est encore sous garantie constructeur, ou utilisé comme véhicule de remplacement pendant les réparations.
Pour aller plus loin, certains assureurs proposent des encours spécifiques: par exemple, une indemnité « valeur déductible » qui tient compte de l’usure et du kilométrage, ou une indemnité « coassurance » qui ajuste le montant en fonction de la part assurée sur le véhicule.
Démarches rapides après l’accident pour une prise en charge efficace
Après l’accident, agissez rapidement pour préserver vos droits et obtenir une indemnisation fluide. Voici les étapes clés, illustrées par des scénarios réels et des conseils pratiques:
- Sécurisez les lieux et assurez les personnes. Faites les constatations à l’amiable et collectez les éléments essentiels (photos, numéro de police d’assurance, immatriculation des autres véhicules).
- Contactez rapidement votre assureur et votre constructeur si vous utilisez des pièces d’origine Audi ou un service agréé.
- Demandez un rendez-vous avec l’expert en charge du véhicule Audi et préparez le dossier (factures, entretiens récents, éventuels accidents antérieurs).
- Comparez les devis des réparateurs agréés et assurez-vous de la couverture des pièces Audi d’origine pour préserver la valeur de votre véhicule.
- Demandez un véhicule de remplacement si votre contrat inclut cette garantie et si la réparation prend du temps.
Plusieurs détails pratiques méritent d’être signalés. Si l’autre conducteur est identifié et assuré, les débats portent souvent sur qui paie la franchise et quelle part de l’indemnité revient à quel assureur. Dans les cas où l’autre conducteur est responsable, votre assurance peut engager une procédure de recours pour récupérer les frais engagés. Cela peut inclure des déductions liées à la vétusté ou à l’éligibilité des réparations aux pièces d’origine Audi.
Cas concrets et retours d’expérience
Prenons l’exemple d’une Audi Q3 2021 impliquée dans une collision urbaine. Le capot et la calandre ont été endommagés, les airbags n’ont pas été déclenchés, et le véhicule a été déclaré réparable. Le coût des réparations a été estimé à 5 800 euros. Grâce à la garantie collision, l’assureur a couvert 4 640 euros après déduction de 1 160 euros de franchise. Le véhicule est revenu sur la route après 8 jours de travaux. Sans cette garantie, le coût aurait été supporté intégralement par le conducteur.
Dans un autre cas, une Audi A6 Allroad a subi des dommages plus importants suite à un accident sur autoroute. Le véhicule a été déclaré totalisé par l’expert en raison de coûts de remise en état dépassant largement la valeur du véhicule. L’indemnité versée a alors été calculée sur la valeur vénale du modèle à l’instant du sinistre, moins la franchise et les éventuelles vétustes. Le conducteur est parti avec une indemnité qui lui a permis d’acquérir un véhicule équivalent, tout en utilisant une partie des fonds pour couvrir des frais annexes (déplacement, installation d’un système de sécurité supplémentaire).
Dans tous les cas, vous avez intérêt à vérifier les conditions de votre contrat et les exclusions éventuelles. Certaines situations, comme les dommages subis lors d’un accident avec un véhicule non assuré, nécessitent des garanties spécifiques et des procédures particulières.
Pour enrichir votre discernement, voici quelques chiffres clés du secteur, utiles pour comparer les offres et évaluer les valeurs de réparation:
- Valeur moyenne des réparations sur modèle Audi récent après collision moyenne: plusieurs milliers d’euros, variant selon les pièces et la main-d’œuvre.
- Franchise moyenne observée par les assurés auto: quelques centaines d’euros selon le niveau de couverture et le profil du conducteur.
- Pour les cas de totalisation, l’indemnité est généralement basée sur la valeur vénale du véhicule au moment du sinistre, ajustée de vétusté et de frais éventuels.
- Les services de dépannage et véhicule de remplacement s’ajoutent souvent comme options facultatives, avec des coûts mensuels variables selon le pack choisi.
- Les réparateurs agréés Audi préconisent l’utilisation de pièces d’origine et de procédés révisés par le constructeur, afin de préserver la sécurité et la valeur du véhicule.
Conseils pratiques pour réduire les coûts et optimiser l’indemnisation
Vous pouvez agir dès aujourd’hui pour limiter les coûts et optimiser l’indemnisation après une collision impliquant votre Audi:
- Conservez toutes les factures et communications liées à l’accident et aux réparations. Cela aide à démontrer la réalité des coûts et la valeur du véhicule.
- Demandez systématiquement des devis détaillés et vérifiez que les pièces utilisées sont d’origine Audi lorsque cela est possible.
- Activez les services complémentaires comme le véhicule de remplacement ou l’assistance routière si votre contrat le prévoit.
- Comparez les devis des réparateurs et privilégiez les réseaux agréés Audi pour une meilleure traçabilité et la sauvegarde de la garantie constructeur.
- En cas de désaccord sur l’indemnisation, sollicitez une expertise indépendante et préparez un dossier argumenté (photos, coûts, délais raisonnables).
Astuce pratique: renseignez-vous sur les seuils de vétusté et les plafonds de garantie qui peuvent influencer l’indemnité. Certaines clauses peuvent réduire la part assurée si le véhicule a parcouru un certain nombre de kilomètres ou atteint un certain âge.